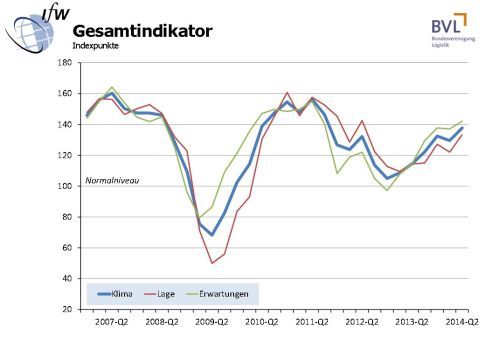
 Nach dem leichten Dämpfer zum Jahresauftakt sind die Zeichen für die Logistikkonjunktur in Deutschland wieder deutlich auf Expansion gerichtet. Hierauf weist die jüngste Erhebung (Junibefragung) zum Logistik-Indikator hin, den das Institut für Weltwirtschaft im Auftrag der Bundesvereinigung Logistik e.V. (BVL) ermittelt. Das Gesamtklima legte um gut 8 auf nun-mehr 138,8 Punkte zu. Die günstigere Konjunkturbeurteilung ist vor allem auf eine verbes-serte Lageeinschätzung (Anstieg um 11,3 auf 133,4 Zähler) zurückzuführen, während die Erwartungen für die kommenden 12 Monate nur leicht um 5 auf 142,2 Indexpunkte zulegen konnten.
Maßgeblich trug die Anbieterseite (Logistikdienstleister) zur konjunkturellen Stimmungs-aufhellung bei: während sich das Dienstleisterklima kräftig um 14,5 auf jetzt 145,8 Punkte verbesserte, verharrte der Wert für die Logistikanwender in Industrie und Handel nahezu auf seinem Vorquartalswert (Anstieg um 1,9 auf 129,7 Zähler). Hinsichtlich der kurzfristigen Konjunkturtendenz (Geschäftsentwicklung im nächsten Quartal) ist die Zuversicht auf der Anbieterseite indes verhaltener als bei den Anwendern. Per Saldo erwarten 22 Prozent der Anbieter und 38 Prozent der Anwender eine Verbesserung der Geschäftslage bzw. der
Nachfrage nach Logistikleistungen.
Das deutlich aufgehellte Konjunkturklima seitens der Logistikdienstleister spiegelt vor allem eine deutlich günstigere Lageeinschätzung im zweiten Quartal wider. Der entsprech-ende Indikator zog auf breiter Front kräftig um 18,9 auf 145,8 Punkte an. Ein derart hohes Niveau wurde zuletzt vor drei Jahren erreicht. Dies mag erklären, warum der Optimismus der Befragten hinsichtlich einer weiteren Verbesserung in den nächsten drei Monaten etwas verhaltener ausgefallen ist. Der Ausblick auf die kommenden 12 Monate hat sich demgegenüber merklich um 10 auf 147,3 Zähler verbessert. Auch dieser Wert markiert ein 3-Jahres-Hoch, wobei alle Erwartungskomponenten sehr ausgewogen auf eine weitere Expansion hindeuten, so dass der positive Ausblick über die weitere Geschäfts- und Auftragsentwicklung durch eine entsprechende Bereitschaft zum Ausbau der Personal- und Sachkapazitäten begleitet ist.
Das nur geringfügig verbesserte Geschäftsklima der Logistikanwender in Industrie und Handel beruht ausschließlich auf einer leicht besseren Lageeinschätzung (Anstieg um 3,8 auf 122,3 Punkte). Diese wiederum geht auf eine im Markt als weniger knapp wahrge-nommene Kapazitätsverfügbarkeit zurück, was in der Tendenz (wenn auch nicht der Stärke nach) die Einschätzung der Logistikanbieter bestätigt. Hinsichtlich der Erwartungen für die kommenden 12 Monate hat es lediglich Verschiebungen gegeben; bei leicht verbesserten Geschäftsaussichten haben die Einschätzungen hinsichtlich der zusätzlichen Logistik-bedarfe auf hohem Niveau leicht nachgegeben. Darüber hinaus steht nunmehr den wieder deutlicheren Absichten zum Beschäftigungsaufbau eine nicht mehr ganz so starke Aus-weitung der Sachkapazitäten gegenüber.
Von der derzeitigen Staatskrise in der Ukraine sowie möglichen Sanktionen gegen Russ-land gehen nach Ansicht der Befragten derzeit keine dauerhaften negativen Effekte auf die Logistikwirtschaft in Deutschland aus. Hinsichtlich der kurzfristigen Wirkungen zeigt sich die Anbieterseite robuster als die Anwenderseite. Fast die Hälfte der befragten Logistik-dienstleister erwarten keinerlei negative Wirkungen (bei den Industrie- und Handels-logistikern sind es nur 2,5 Prozent). Aber auch die Anwenderseite sieht derzeit allenfalls temporäre Wirkungen. Die eine Hälfte unter ihnen rechnet mit temporären Einbußen, während die andere davon ausgeht, dass mögliche Beeinträchtigungen durch ein leb-hafteres Geschäft mit anderen Ländern kompensiert werden kann. Auf der Anbieterseite teilen 29 Prozent bzw. 18 Prozent diese Einschätzungen.
Grafik: Logistik-Indikator 2. Quartal 2014, Quelle: Bundesvereinigung Logistik (BVL) e.V.