Am Kupfermarkt hat sich die Lage in der Minenindustrie etwas entspannt. Bei Escondida wurde der Streik beendet, bei Grasberg und Cerro Verde die Produktion zum Teil wieder aufgenommen bzw. sichergestellt. Zwar sorgten Unwetter in Peru für weitere Störungen, die Schrottversorgung blieb jedoch weltweit sehr zufriedenstellend, die Hüttenproduktion auf gutem Niveau. Ein Mix aus teilweise gegenläufig wirkenden Faktoren hat es im März erheblich erschwert, sich ein einheitliches Bild vom Kupfermarkt zu machen, was sich nicht zuletzt auch in der Preisentwicklung zeigte.
Da waren zum einen die bekannten und neuen Störungen bei Kupferminen, die das Bild von Engpässen und Knappheit entstehen ließen: Escondida/Chile, Cerro Verde/Peru und Grasberg/Indonesien. Erst am 25.03. kehrten die Escondida-Beschäftigten nach 43 Tagen und Erreichen einer Übergangslösung zur Arbeit zurück. Bei Cerro Verde wurde am 10.03. die Arbeit niedergelegt, mit der Option den Streik bis in den April hinein zu verlängern. Nach Auskunft des Betreibers Freeport McMoRan soll die Mine, deren mögliche Tagesproduktion bei bis zu 360.000 t Erz liegt, noch mit 50 % ihrer Kapazität arbeiten. Bei der Grasberg-Mine hat die Produktion bis zum 21. März geruht und ist danach lediglich zur Versorgung des indonesischen Gresik-Smelters hochgefahren worden. Dieser wird nach Einschätzung von Marktteilnehmern aber wohl erst im Mai seine volle Kapazitätsnutzung erreichen. Das indonesische Exportverbot für Kupferkonzentrate besteht fort. In Peru haben schwere Unwetter dazu geführt, dass für die im Norden liegende Toromocho-Mine Force Majeure erklärt wurde. In all diesen Fällen waren zunächst einmal Minen betroffen und nicht jedem mag es klar gewesen sein, dass sich die dortige Situation nicht ohne weiteres auf die Smelterstufe übertragen lässt. Die Hütten profitierten noch von dem guten Konzentrat-angebot, das den Produktionsstörungen vorausgegangen war.
Auch hatte sich eine sehr gute internationale Versorgungslage mit Kupferschrott und Blisterkupfer ergeben, was einer Ausweitung der Produktion von raffiniertem Kupfer sicherlich förderlich gewesen sein dürfte. Man kann davon ausgehen, dass die vorhandenen Einsatz-möglichkeiten voll ausgeschöpft worden sind. Dies betrifft auch die Halbzeugindustrie, die aller Wahrscheinlichkeit nach in ihrem Einsatzmix Kathoden teilweise durch den vermehrten Einsatz von Kupferschrott ersetzt hat. Hinzu kamen umfangreiche Kathodenmengen, die plötzlich im offiziellen Lagerhaltungssystem aufgetaucht sind. Allein bei der LME erfolgte in der ersten Märzhälfte ein Mengenaufbau um rund 140.000 t, mit Konzentration auf asiatische Lagerhäuser. Die Frage nach Herkunft der Mengen lässt sich nicht eindeutig beantworten. Ein Teil resultierte sicher aus den gestiegenen Kupferexporten Chinas, die im Februar um über 300 % auf rund 44.000 t zunahmen. Insgesamt ergab sich aus all den Einzelfaktoren im März ein so gutes Kathodenangebot, dass die Kathodenprämien im internationalen Spotgeschäft auf einem vergleichsweise niedrigen Niveau verharrten.
Preisentwicklung
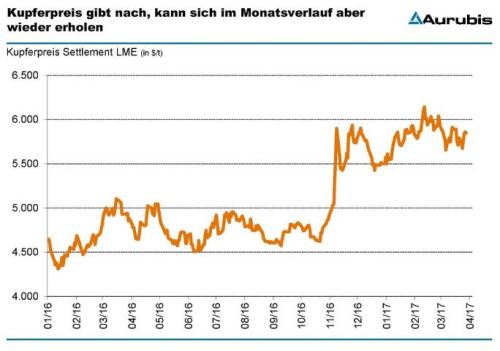
Der Kupferpreis hat sich im März abgeschwächt. Nach einem Start bei 6.040 US$/t wurde innerhalb weniger Tage ein Monatstief von 5.655 US$/t erreicht. Danach blieb die Preis-entwicklung in einer Bandbreite von etwa 5.700 bis 5.900 US$/t uneinheitlich. Die Kursveränderungen von Tag zu Tag waren zuletzt auffallend hoch. Kurz vor Monatsschluss notierte Kupfer wieder knapp unter 6.000 US$/t. Das Contango (Kassa-Kurs ˂ Drei-Monats-Kurs) weitete sich aus und lag an einzelnen Tagen etwas über 30 US$/t.
Kupferrohstoffe
Am internationalen Spot-Markt für Kupferkonzentrate haben die genannten Produktions-störungen das Mengenangebot im März verknappt, zumal mit der unwetterbedingten Force Majeure-Erklärung aufgrund logistischer Beeinträchtigungen bei Toromocho eine weiterer Störfall hinzugekommen ist. Wie den verschiedenen Medien zu entnehmen war, sind die Schmelz- und Raffinierlöhne (TC/RC) teilweise unter US$ 80/t und 8 cent/lb gefallen. Mit der Beendigung des Arbeitskampfes bei Escondida und der Teilproduktion bei Cerro Verde und Grasberg haben sich jedoch gute Ansätze zur Verbesserung der Lage ergeben. In einem Interview mit Metal Bulletin hatte der Chef des China Smelter Purchase Teams (CSPT) zudem geäußert, dass sich nach dem Ende der bestehenden Produktionsprobleme bei Minen die TC/RCs wieder erholen könnten, um im Jahresdurchschnitt sogar das Level der diesjährigen Benchmark von $ 92,5/t und 9,25 cents/lb zu erreichen. Die Hüttennachfrage nach Konzentraten sei nicht sehr robust, gab er zur Kenntnis. Für das zweite Quartal 2017 hat das CSPT Ende März, nach Angaben von Reuters, eine Richt-TC/RC für Konzentrateinkäufe von $ 80/t und 8 cents/lb angesetzt.
Am europäischen Altkupfermarkt ist es im März zu keinen grundlegenden Veränderungen gekommen. Zwar haben sich die Kupferpreise zeitweise abgeschwächt, auf die Mengenverfügbar-keit hatte dies jedoch keine spürbaren Auswirkungen. Die Hütten sind sehr gut versorgt. In diesem Umfeld sind die erzielbaren Raffinierlöhne hoch geblieben.
Produktion
Die chinesische Produktion von raffiniertem Kupfer lag 2016 mit 8,44 Mio. t um 6 % über dem Vorjahreswert. Dies ist eine Steigerung um rund 480.000 t, der eine gute Rohstoffverfügbar-keit gegenübergestanden hat. Für 2017 wird mit Verzögerungen bei der Inbetriebnahme von Neukapazitäten gerechnet. Dies ist auch bei Tongling der Fall, wo Altkapazitäten 2017 stillgelegt werden und die Ersatzanlagen mit höherer Produktion erst 2018 in Betrieb gehen.
Die Weltproduktion von raffiniertem Kupfer erreichte 2016, nach Angaben der International Copper Study Group (ICSG), 23,406 Mio. t. Gegenüber dem Vorjahr ist dies eine Steigerung um 534.000 t, bzw. 2,3 %. Die Kapazitätsauslastung lag bei 86,3 % (2015: 85,5 %).
Bestände
Der im März zu beobachtende Anstieg der Kupferbestände im sichtbaren Lagerhaltungs-system erregte Aufsehen. Bei der LME kam es in der ersten Monatshälfte zu einer Zunahme um 140.000 t auf 340.000 t. Bis kurz vor Monatsschluss verließen davon allerdings fast 40.000 t wieder die Lagerhäuser. Diese Bewegung spiegelt sich auch in der Entwicklung der zur Auslieferung angemeldeten Bestände (cancelled warrants) wider. Sie lagen zur Monats-mitte bei rund 160.000 t und am 29.03. bei 132.000 t. In asiatischen LME-Lagerhäusern befanden sich am 29.03. noch 203.700 t, nach 236.000 t zur Monatsmitte und 105.300 t am Monatsanfang. Bei der SHFE kam es im März ebenfalls zu einem Bestandsaufbau, der mit rund 23.000 t jedoch erheblich moderater ausfiel. Am 29.03. verfügte die SHFE über Kupferbestände in Höhe von 312.584 t. Auch die Mengen im Zolllager Shanghai nahmen zu, gespeist von Importen und Lieferungen chinesischer Smelter. Sie wurden zum Monatsende auf etwas über 600.000 t veranschlagt. Die negative Arbitrage SHFE/LME bot wenig Anlass hieraus Mengen ins Inland zu liefern.
Produktmärkte
Von den für Kupfer relevanten Endmärkten kamen gute Nachrichten:
– Das deutsche Baugewerbe kann auf eine lebhafte Nachfrage nach Bauleistungen verweisen. Nach Angabe des Branchenverbandes nahm der Auftragseingang im Januar um nominal 9,2 % über dem Vorjahresmonat zu und erreicht damit den höchsten Wert seit 1996.
– In der deutschen Elektroindustrie sind die Produktionspläne im Februar auf den höchsten Stand seit fast zwei Jahren angestiegen, berichtet der ZVEI. Für das Gesamtjahr 2017 wird mit einem Produktionszuwachs von 1,5 % gerechnet.
– In China soll das Produktionsniveau im Kabel- und Drahtsektor Verbesserungen aufweisen, was auf erste Aufträge zum weiteren Ausbau des staatlichen Stromnetzes zurückgeführt wird. Zudem beinhaltet die Erweiterung des Schienennetzes ein weiteres Auftragspotential.
Grafik: Preisentwicklung Kupfer, März 2017, Quelle: Aurubis
von Aurubis