Während die unberechenbar gewordene Politik der USA weiter von sich reden macht, hat der amerikanische Aktienindex Dow Jones im Februar die längste Rekordserie seit 1987 geliefert. Elf Tage hintereinander wurde mit Spitzenwerten geschlossen. Diese Entwicklung war Kupfer im Februar nicht vergönnt. Zwar erhielt der Metallpreis Unterstützung durch Streiks in der Minenindustrie, der Kursaufschwung ist jedoch ins Stocken geraten. Die Marke von 6.000 US$/t (Settlement) wurde nur vereinzelt gestreift.
Kupfer kompakt
Der Kupfermarkt stand im Februar vor allem unter dem Einfluss von Produktionsstörungen im Minensektor, allen voran der Streik bei der chilenischen Escondida-Mine, der seit dem 9. Februar anhält. Der zweite Produktionsstop erfolgte am 16. Februar bei der indonesischen Grasberg-Mine. Deren Eigner Freeport McMoran ist bisher nicht zu einer Übereinkunft mit der Regierung gekommen. Erst diese würde dem Unternehmen die Wiederaufnahme der Konzentratexporte erlauben. Bei Escondida sollen die Arbeitnehmer nach letzten Medien-berichten einen zweimonatigen Ausstand finanzieren können. Auf der Gegenseite hat BHP Billiton, der Mehrheitseigner der Mine, entschieden, auf den Einsatz von Ersatzarbeitskräften zu verzichten. Selbst wenn es zu einer schnellen Einigung kommen würde, sind weitere Verzögerungen möglich: Dies hängt von der sichergestellten Wartung der Betriebsanlagen ab. Der Einfluss der beiden Störungen auf den physischen Markt für raffiniertes Kupfer blieb bisher gering, was aber institutionelle Anleger nicht davon abgehalten haben dürfte, hierin ein Risiko für die diesjährige Kupferbilanz zu sehen. Eine Woche Streik bei Escondida soll, wie es heißt, 20.000 bis 25.000 t Kupfer dem Markt entziehen, ein Monat Exportstop in Indonesien führt nach Unternehmensangaben zu Verlusten von fast 32.000 t Kupfer. Im Jahr 2016 wies die Weltkupferbilanz, nach Angaben der International Copper Study Group, von Januar bis November, ein Produktionsdefizit von 92.000 t auf.
In China ist nach dem 3. Februar, der Wiederaufnahme des Handels an der SHFE, noch nicht viel geschehen. Die Nachfrageaktivitäten waren im Februar verhalten. Die Importe von raffiniertem Kupfer hatten vor dem Neujahrsfest, im Januar, bei 278.240 t gelegen und waren damit rund 30 % niedriger ausgefallen als im Vormonat. Gegenüber Januar 2016 betrug der Rückgang 14 %. Unabhängig von konsumgetriebener Nachfrage, könnten sich die Kupferimporte auf nahe Sicht allerdings wieder erhöhen, da Lagerhausgesellschaften in Singapur ihre Anreize für Einlagerungen zurückgenommen haben.
Preisentwicklung
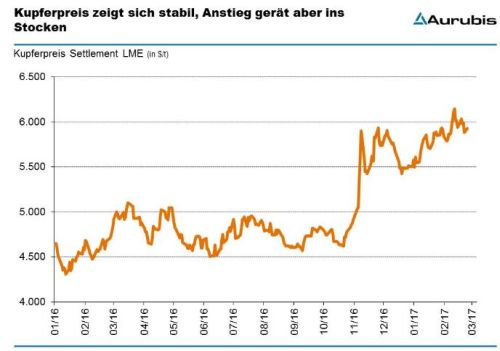
Der LME-Kupferpreis schwankte im Februar in engen Grenzen. Nach einem Einstieg bei 5.931 US$/t kam es, noch stark beeinflusst durch das chinesische Neujahrsfest, zu Schwächen die in einem Monatstief von 5.786 US$/t am 06.02. mündeten. In der zweiten Februarhälfte etablierte sich das Kursniveau bei etwa 6.000 US$/t. Das Contango (Kassa-Kurs ˂ Drei-Monats-Kurs) betrug im Durchschnitt rund 13 US$/t.
Kupferrohstoffe
Der Spot-Markt für Kupferkonzentrate steht derzeit unter dem Eindruck der länger als erwartet andauernden Produktionsstörungen und Ausfuhrhemmnisse bei Minen und sucht nach Orientierung. Da sowohl für Grasberg als auch für Escondida Force Majeure erklärt wurde, sollen Händler auf der Suche nach Ersatzmengen sein, um bestehende Kontrakte erfüllen zu können. Das Niveau der TC/RCs ist deshalb unter die Benchmark für Jahresverträge 2017 gefallen. Betroffen hiervon sind außer dem kurzfristigen Händlergeschäft allerdings nur Hütten, die sich nicht bereits längerfristig eingedeckt hatten. Es fällt auf, dass die TC/RCs in den bekanntgewordenen Abschlüssen, deutlich auseinander liegen. Wäre es nicht zu den betroffenen Mengenausfällen bei Minen gekommen, hätte sich angesichts der anstehenden Wartungsstillstände bei chinesischen und südkoreanischen Kupferhütten (siehe Produktion) voraussichtlich ein deutlich höheres TC/RC-Niveau ergeben.
Das grundlegende Bild des europäischen Altkupfermarktes hat sich gegenüber dem Vormonat nicht verändert. Nach wie vor trifft ein sehr gutes Mengenangebot auf Schrott-verarbeiter, deren aktuelle Aufnahmekapazitäten ausgeschöpft sind. Kaufinteresse besteht weiterhin fast nur für spätere Liefertermine. Die Raffinierlöhne für nahe Liefertermine befinden sich deshalb weiterhin im Aufwind.
• Produktion
Chile produzierte im Januar 452.000 t Kupfer und lag mit dieser Produktion um 2,6 % unter dem entsprechenden Vorjahreswert. Die starken Unwetter, die Ende Februar die Mitte und den Norden des Landes trafen, hatten in den dort gelegenen Minen keine spürbaren Auswirkungen.
Die Smelter-Produktion in China und Südkorea wird in den Monaten bis Mai von Wartungs-stillständen betroffen sein, die zumeist zwischen 30 und 40 Tagen angesiedelt sind und in dieser Zeit keine Kupferproduktion erlauben. Dabei handelt es sich überwiegend um Betriebe, wie Tongling/China, Onsan/Korea oder Yanggu Xiangguang/China, deren normale Jahres-produktion jeweils über 300.000 t Kupfer liegt.
• Bestände
Die Entwicklung der Kupferbestände bei Metallbörsen verlief im Februar uneinheitlich. Bei der LME kam es zu einem Rückgang um rund 56.000 t auf 203.100 t am 28. 02. Vor allem die Lagerhäuser in Asien, allen voran das in Busan/Südkorea (- 26.700 t), wiesen starke Mengenabflüsse auf. Auch in New Orleans wurden die LME-Bestände um rund 12.500 t reduziert und bei der Comex war die Bestandsentwicklung ebenfalls deutlich abwärts gerichtet. Bei der SHFE erfolgte hingegen ein weiterer Bestandsaufbau, von rund 202.000 t auf 295.700 t. Erst Ende Februar kam es hier zu einer kleinen Reduzierung auf 290.000 t. Die Kupfermengen in chinesischen Zollagern sollen im Februar zugenommen haben. Die letzten Indikationen über die Bestandshöhe in Shanghai datieren von Mitte Februar und liegen bei rund 540.000 t (CRU).
• Produktmärkte
In zwei der wesentlichen Endbedarfsbranchen für Kupfer zeigt sich folgendes Bild: Die großen Automobilmärkte sind unterschiedlich in das Jahr 2017 gestartet. Wie der VDA mitteilt konnte der westeuropäische PKW-Markt mit einer Steigerung der Zulassungen um mehr als 9 % gegenüber dem Vorjahr zulegen. Bis auf Großbritannien (plus 3 %) verbuchten die vier anderen europäischen Hauptmärkte Zuwächse von 10 bis 11 %. Der chinesische PKW-Markt lag mit gut 2,1 Mio. Neufahrzeugen auf Vorjahresniveau, in den USA ging das Volumen für PKW und leichte Nutzfahrzeuge um 2 % zurück.
Die Unternehmen der deutschen Elektroindustrie haben ihre Produktionspläne im Januar 2017 leicht heraufgesetzt, berichtet der ZVEI. Danach wollen 22 % der Befragten ihre Produktion in den kommenden drei Monaten steigern, nur 8 % sie reduzieren.
Grafik: Kupferpreis zeigt sich stabil, Preisentwicklung gerät ins Stocken, Quelle: Aurubis
von Aurubis